Analyse de la structure par terme
Conventions de rendements par, interpolation des échéances, pente, courbure, duration et scénarios de choc.
La recherche est évaluée selon la traçabilité des données, les hypothèses, la validation hors échantillon et l’interprétation économique.
Une courbe de rendements représente les taux observés à une date précise : elle ne prédit pas, à elle seule, les rendements futurs. Cette distinction guide notre lecture des courbes, modèles et scénarios.
Conventions de rendements par, interpolation des échéances, pente, courbure, duration et scénarios de choc.
Queues épaisses, dépendances, instabilité des régimes, pertes cumulées et sensibilité aux scénarios.
Données disponibles à la date de décision, observations sous embargo, fuites d’information future et validation imbriquée.
Prix d’arrivée, conditions de liquidité, gestion des états d’ordres et coûts d’exécution.
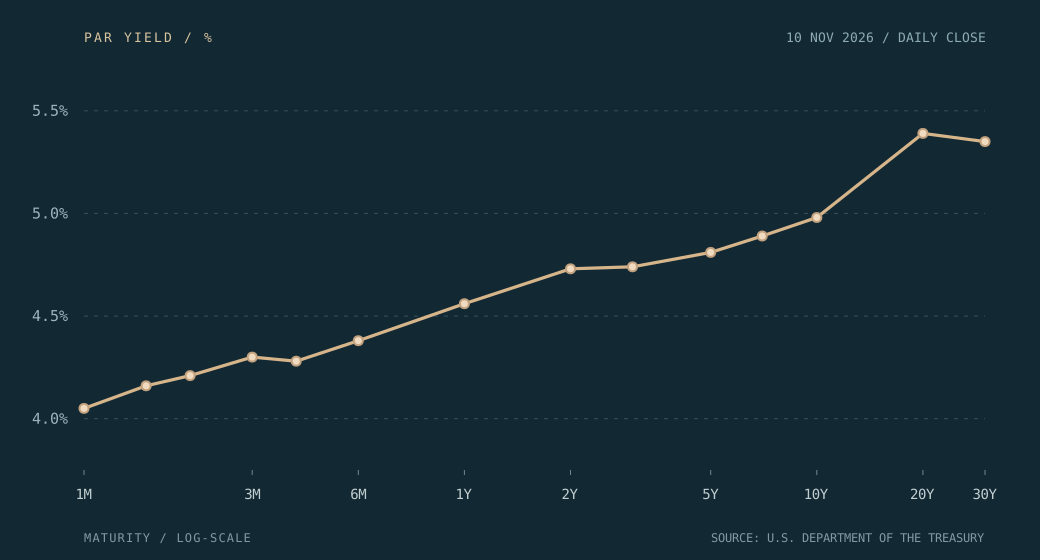
Sur cette observation, l’écart entre deux et dix ans est de 25 points de base : 4,98 % moins 4,73 %. Cette figure décrit des données publiées ; elle ne constitue pas une prévision.